기초연금 수급자격 재산 기준, 집과 예금은 얼마까지 괜찮을까?
기초연금 수급자격 재산 기준
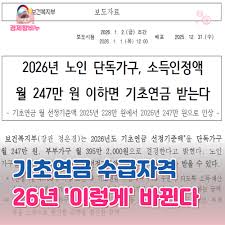
기초연금 수급자격 재산 기준은 '재산이 얼마 이상이면 탈락'이라는 단일 상한선이 아니라, 집과 예금을 월 소득으로 환산해 선정기준액과 견주는 방식입니다. 2026년에는 소득인정액이 단독가구 월 247만원, 부부가구 월 395만 2천원 이하이면 대상이 되며, 지역별 공제액과 계산 사례까지 한 번에 정리했습니다. 📌
기초연금을 알아보는 분들에게 가장 먼저 나오는 질문은 늘 비슷합니다. 집이 있는데 괜찮을지, 예금이 좀 있는데 탈락하는 건 아닌지 하는 걱정이지요.
기초연금 수급자격 재산 기준은 이름만 들으면 복잡해 보여도, 계산 순서를 알고 나면 생각보다 단순합니다. 그래서 오늘은 숫자와 사례 위주로 차근차근 풀어 보겠습니다. 😊
먼저 알아둘 수급자격과 2026년 선정기준액
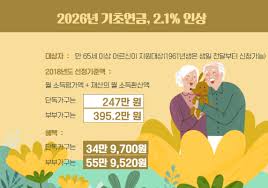
기초연금은 만 65세 이상이면서 국내에 거주하고, 소득인정액이 선정기준액 이하인 어르신에게 지급됩니다. 여기서 소득인정액은 월급만 뜻하지 않고, 소득평가액에 재산의 소득환산액을 더한 값입니다. 쉽게 말해 통장에 찍히는 수입이 적어도 집과 예금이 많으면 소득인정액이 올라갈 수 있다는 뜻이지요.
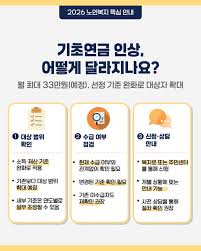
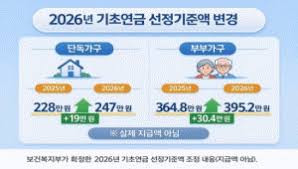
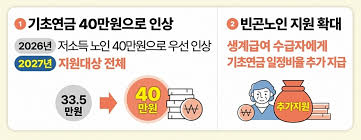
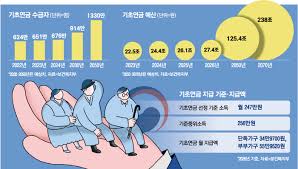
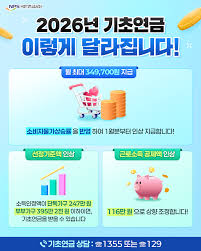
보건복지부가 고시한 2026년 선정기준액은 아래와 같습니다. 단독가구는 작년보다 19만원, 부부가구는 30만 4천원 올랐고, 기준연금액은 월 최대 34만 9,700원입니다. 선정기준액이 기준 중위소득의 96.3% 수준까지 올라온 만큼, 예전에 탈락하셨던 분도 다시 확인해 볼 만합니다. 📊
| 구분 | 2026년 선정기준액 | 전년 대비 |
|---|---|---|
| 단독가구 | 월 247만원 | 19만원 상승 |
| 부부가구 | 월 395만 2천원 | 30만 4천원 상승 |
참고로 공무원연금, 사학연금, 군인연금 같은 직역연금을 받는 분과 그 배우자는 원칙적으로 대상에서 빠지니, 해당된다면 별도로 확인하셔야 합니다.
기초연금 수급자격 재산은 이렇게 월 소득으로 바뀝니다
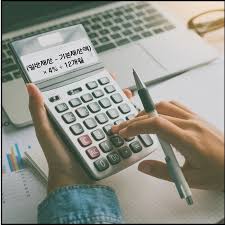
재산은 그대로 비교하지 않고 몇 단계를 거쳐 월 소득으로 바꿉니다. 일반재산에서 지역별 기본재산액을 빼고, 금융재산에서는 2천만원을 빼며, 거기에 부채를 차감한 금액에 연 4%를 곱해 12개월로 나누는 구조입니다. 공식으로 쓰면 {(일반재산 − 기본재산액) + (금융재산 − 2천만원) − 부채} × 4% ÷ 12 입니다.
일반재산에는 주택과 토지 같은 부동산, 전월세 보증금, 자동차 등이 들어가고, 부동산은 시세가 아니라 공시가격을 기준으로 잡습니다. 금융재산은 예금, 적금, 주식, 펀드, 보험 등이 해당합니다. 지역별 공제액과 환산 기준은 아래 표로 묶어 두었습니다.
| 항목 | 2026년 기준 | 참고 |
|---|---|---|
| 기본재산액(대도시) | 1억 3,500만원 | 서울·광역시 등 |
| 기본재산액(중소도시) | 8,500만원 | 시 지역 |
| 기본재산액(농어촌) | 7,250만원 | 군 지역 등 |
| 금융재산 공제 | 2,000만원 | 초과분만 환산 |
| 재산 소득환산율 | 연 4% | 12개월로 나눠 월 환산 |
| 근로소득 공제 | 월 116만원 | 공제 후 70%만 반영 |
사례로 보는 기초연금 수급자격 재산 계산법
숫자가 와닿도록 소득이 따로 없는 단독가구를 가정해 계산해 보았습니다. 어디까지나 참고용 예시이고, 실제 판정은 개별 조사 결과에 따릅니다. 💡
| 구분 | 대도시 사례 | 중소도시 사례 |
|---|---|---|
| 일반재산 | 주택 공시가격 3억원 | 주택 공시가격 2억원 |
| 금융재산 | 예금 5,000만원 | 예금 1억원 |
| 부채 | 없음 | 3,000만원 |
| 공제 후 금액 | 1억 6,500만원 + 3,000만원 | 1억 1,500만원 + 8,000만원 − 3,000만원 |
| 월 소득환산액 | 약 65만원 | 약 55만원 |
| 판정 | 247만원 이하로 대상 | 247만원 이하로 대상 |
이렇게 계산하면 집값이 3억원이어도 월 환산액은 65만원 정도에 그칩니다. 여기에 국민연금 같은 월 소득이 있으면 그만큼 더해져 소득인정액이 되니, 그 합계로 판단하시면 됩니다.
조금 극단적인 계산도 해 봤습니다. 소득이 전혀 없고 일반재산만 있는 대도시 단독가구라면, 계산상 8억 7천만원대까지 재산이 있어도 선정기준액 247만원 안에 들어옵니다.
부부가구는 일반재산 약 13억 2천만원까지 산술적으로 가능합니다. 다만 현실에서는 연금 같은 소득이 함께 반영되기 때문에, 이 수치는 이론상 한계로만 보셔야 합니다.
기초연금 수급자격 재산에서 놓치기 쉬운 항목

4천만원 이상의 고급 자동차나 골프·콘도 같은 회원권은 앞의 공식과 별개로 가액이 그대로 소득에 얹힙니다. 그래서 이런 자산이 있다면 기초연금 수급자격 재산 심사에서 불리해질 수 있습니다.
부부가구라고 해서 공제가 두 번 적용되지는 않습니다. 기본재산액과 금융재산 2천만원 공제는 가구 단위로 한 번씩만 들어갑니다.
대출이 있다면 잔액증명서 같은 서류를 챙겨 두는 편이 좋습니다. 부채는 재산에서 차감되지만, 증빙이 있어야 반영이 수월하기 때문입니다.
수급을 위해 재산을 급하게 증여하거나 명의를 옮기면 증여세 문제로 이어질 수 있어 권하지 않습니다. 정확한 기준을 먼저 확인하시는 편이 안전합니다.
신청 전에 모의계산부터 해 보세요
복지로의 모의계산이나 국민연금공단, 읍·면·동 주민센터 상담으로 내 소득인정액을 미리 확인해 볼 수 있고, 궁금한 점은 보건복지상담센터 129에서도 물어볼 수 있습니다.
기초연금은 자동으로 지급되지 않아 직접 신청해야 하며, 만 65세 생일이 속한 달의 한 달 전부터 접수할 수 있습니다. 이미 65세가 지났다면 신청한 달부터 지급되니 미룰수록 손해입니다. ✅
선정기준액은 해마다 바뀌고 제도 개선 논의도 이어지고 있어, 기초연금 수급자격 재산 기준 역시 앞으로 달라질 수 있습니다. 작년에 탈락했더라도 올해 다시 확인해 보시길 권합니다.
자주 묻는 질문 3가지

아니요. 기초연금 수급자격 재산에는 단일 상한선이 없습니다. 집은 공시가격에서 기본재산액을 뺀 뒤 월 소득으로 환산되고, 다른 소득과 합친 소득인정액이 선정기준액 이하이면 대상이 됩니다.
그렇지 않습니다. 금융재산은 2천만원까지 공제되고 넘는 부분만 연 4%로 환산됩니다. 예금이 5천만원이라면 3천만원이 환산 대상이라 월 10만원 정도가 소득으로 잡힙니다.
네, 부채는 재산에서 차감됩니다. 대출이 1억원이면 월 환산액이 약 33만원 줄어드는 효과가 있어서, 기초연금 수급자격 재산을 따질 때는 잔액 증빙을 꼭 챙기시길 권합니다.
마무리하며
정리하면 기초연금 수급자격 재산 기준의 핵심은 '재산이 얼마냐'가 아니라 '월 소득으로 환산하면 얼마냐'입니다. 지역별 기본재산액과 금융재산 2천만원 공제, 부채 차감을 거치고 나면 생각보다 많은 분이 기준 안에 들어옵니다.
혼자 판단하기 어렵다면 모의계산부터 해 보시고, 해당될 것 같다면 미루지 말고 신청해 보세요. 이 글이 부모님이나 이웃 어르신께 작은 도움이 되었으면 합니다. 😊